Poduszka finansowa — ile odłożyć na czarną godzinę i jak zacząć
Zepsuta pralka, wizyta u dentysty, kilka tygodni bez pensji — poduszka finansowa sprawia, że taki moment jest kłopotem, a nie kryzysem.
Poduszka finansowa to pieniądze odłożone na wydatki, których nie da się przewidzieć. Nie na wakacje ani na prezenty — na awarię samochodu, nagłe leczenie, utratę pracy czy remont po zalaniu. Kiedy coś takiego się zdarzy, nie trzeba wtedy sięgać po kartę kredytową ani pożyczać od rodziny.
Poduszka a oszczędzanie na cel
Warto je rozdzielić. Na wakacje, święta czy nowy telefon odkładasz, bo wiesz, że ten wydatek przyjdzie — to fundusze na konkretny cel, opisane w poradniku Fundusze w budżecie domowym. Poduszka jest na to, czego nie wiesz. Jeśli trzymasz wszystko w jednym worku, łatwo „pożyczyć” z poduszki na wyjazd i zostać bez zabezpieczenia akurat wtedy, gdy będzie potrzebne.
Ile odłożyć
Najczęstsza rada to od 3 do 6 miesięcy koniecznych wydatków. Koniecznych, czyli takich, które trzeba zapłacić nawet przy dużo mniejszych wpływach: mieszkanie, rachunki, jedzenie, dojazdy, leki, raty. Nie liczysz tu restauracji ani rozrywki.
Przykład z okrągłymi liczbami: jeśli konieczne wydatki to 4000 zł miesięcznie, poduszka powinna wynosić od 12 000 do 24 000 zł.
Bliżej górnej granicy warto mierzyć, gdy:
- w domu jest jedna pensja albo dochody są nieregularne,
- masz dzieci albo kogoś na utrzymaniu,
- masz samochód lub własne mieszkanie, które potrafią wygenerować nagły koszt.
Jeśli taka kwota wydaje się nierealna, zacznij od mniejszego progu: jednego miesiąca koniecznych wydatków. To już pokrywa większość awarii i daje spokój, a resztę dobudujesz z czasem.
Jak policzyć swoje konieczne wydatki
Najpewniej z historii konta z ostatnich 3 miesięcy. Zsumuj wydatki na mieszkanie, rachunki, jedzenie, transport, zdrowie i raty, a potem podziel przez 3. Opłaty roczne, na przykład ubezpieczenie samochodu, podziel przez 12 i dolicz do miesiąca. Jak oddzielić to, co konieczne, od przyjemności, piszemy w poradniku Metoda 50/30/20.
Jak zacząć odkładać
- Stała kwota zaraz po wypłacie. Jeśli odkładasz „to, co zostanie”, zwykle zostaje niewiele. Ustal kwotę — nawet 200 zł — i przekładaj ją na początku miesiąca.
- Dodatkowe pieniądze w całości albo w połowie. Premia, zwrot podatku, sprzedaż niepotrzebnych rzeczy — to najszybsza droga do pierwszego progu.
- Po osiągnięciu celu — utrzymuj. Gdy poduszka jest pełna, miesięczną kwotę możesz przesunąć na inne cele.
- Po użyciu — odbuduj. Wypłata z poduszki to jej zadanie, nie porażka. Wróć do odkładania, aż kwota znowu będzie pełna.
Gdzie trzymać poduszkę
Trzy warunki: osobno od konta na codzienne wydatki, żeby nie znikała w zakupach; dostępnie, żeby w razie potrzeby mieć pieniądze w ciągu kilku dni; bezpiecznie, czyli tam, gdzie jej wartość nie spadnie akurat wtedy, gdy będzie potrzebna. Poduszka nie ma zarabiać — ma być pod ręką.
Kiedy po nią sięgać
Pomaga jedno pytanie: czy ten wydatek jest jednocześnie nieprzewidziany i konieczny? Zepsuta lodówka — tak. Okazja na nowy telewizor — nie. Jeśli sięgasz po poduszkę na rzeczy przewidywalne, to znak, że brakuje osobnego funduszu na ten cel.
Poduszka w Sumetio
W Sumetio poduszka to fundusz bez kategorii — tylko zbiera pieniądze, a żaden zwykły wydatek nie pomniejsza go sam. Załóż fundusz, na przykład „Poduszka”, ustaw cel — kwotę, którą chcesz zebrać, i termin — a plan miesiąca podpowie, ile wpłacać, żeby zdążyć.
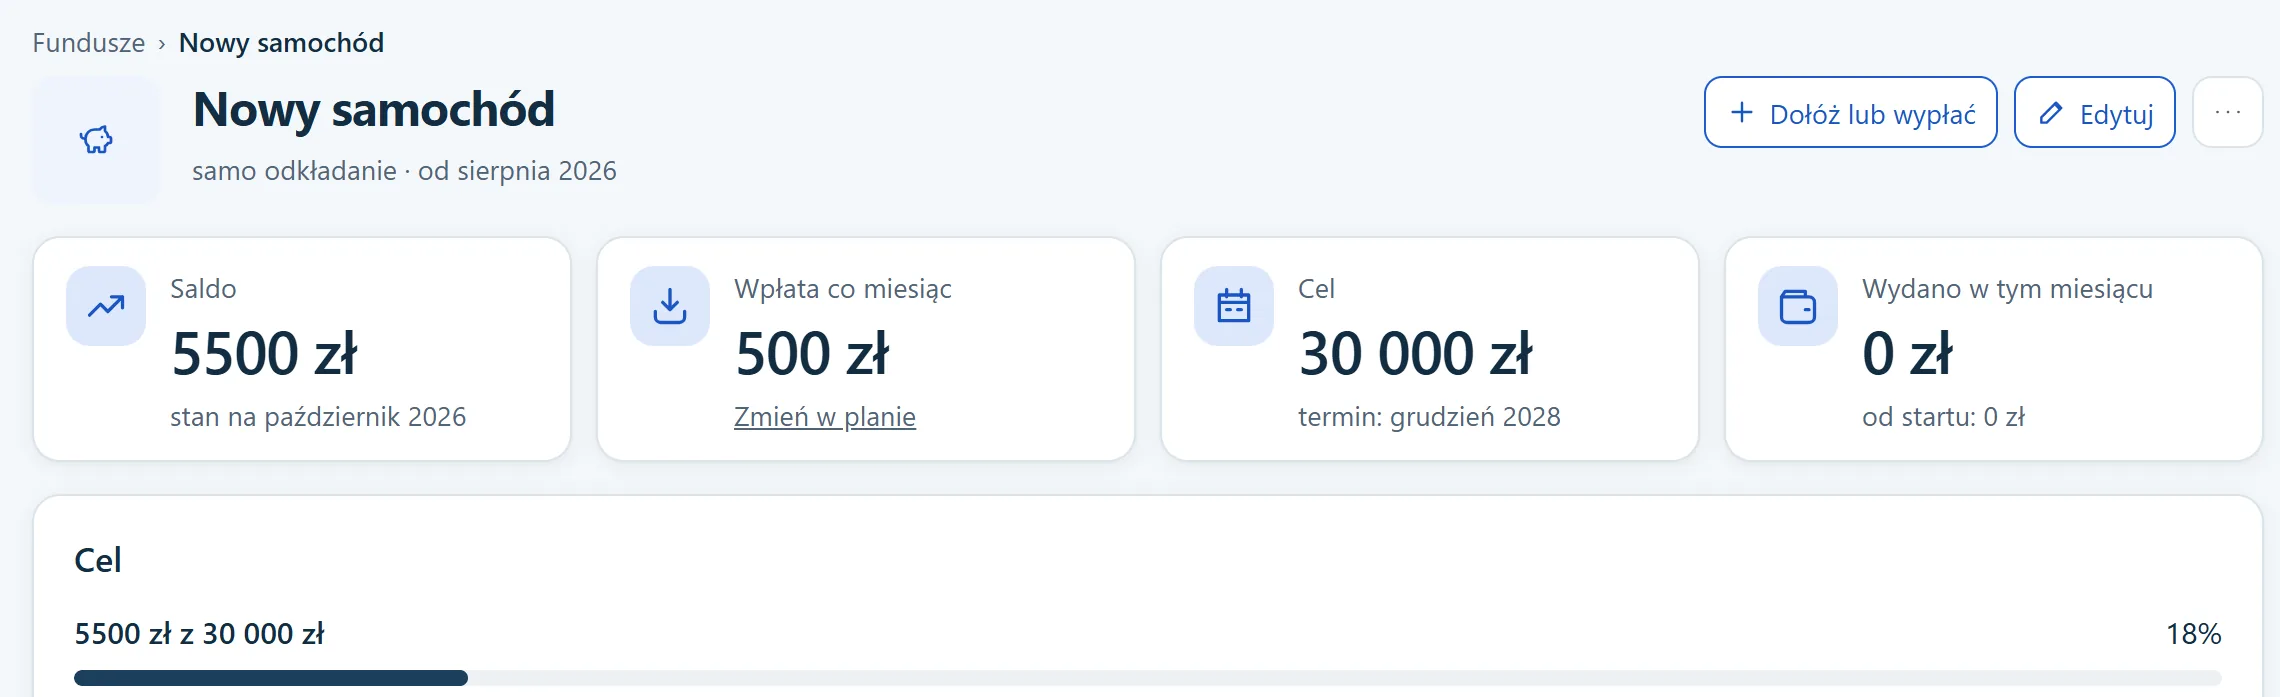
- Wpłata co miesiąc jest częścią planu, więc widzisz ją obok wydatków i od razu wiesz, ile zostaje.
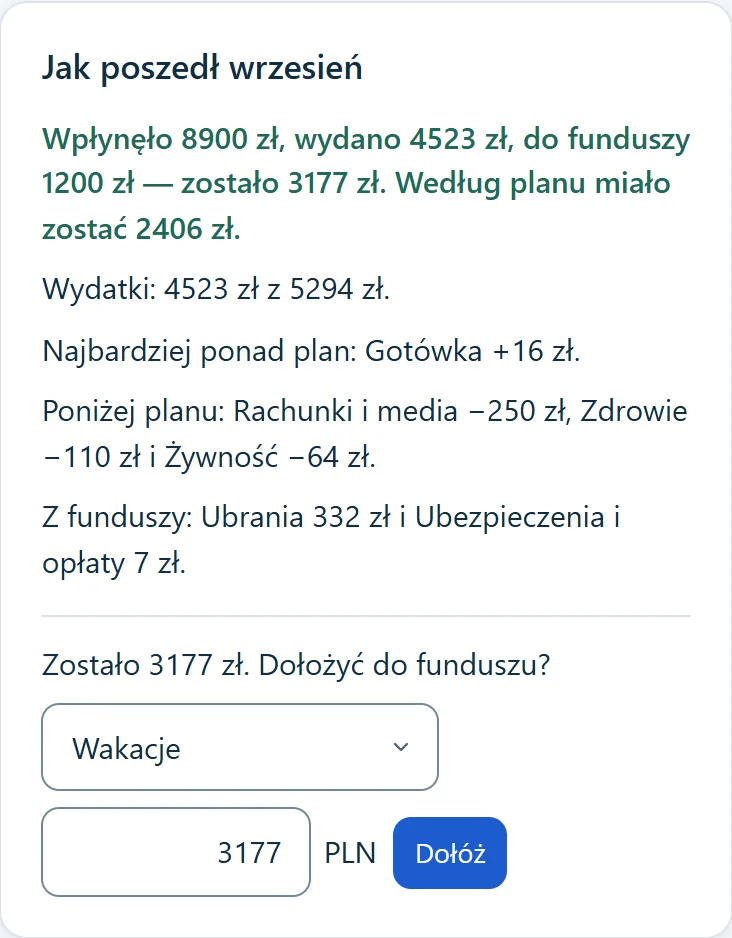
- Na koniec miesiąca Sumetio pyta, czy dołożyć to, co zostało, do wybranego funduszu — wygodny sposób, żeby nadwyżki trafiały do poduszki.
- Gdy trzeba sięgnąć po pieniądze, wypłacasz z funduszu, a saldo pokazuje, ile jeszcze zostało do odbudowania.
Jeśli dopiero zaczynasz z Sumetio, przejdź najpierw Pierwsze 15 minut z Sumetio.