Metoda 50/30/20 — jak podzielić wpływy na potrzeby, przyjemności i oszczędności
Połowa na to, co konieczne, prawie jedna trzecia na to, co miłe, i jedna piąta na przyszłość. Prosta zasada, która pomaga sprawdzić, czy budżet ma sensowne proporcje.
Metoda 50/30/20 to jeden z najprostszych sposobów, żeby spojrzeć na budżet z daleka. Nie wymaga zapisywania każdego paragonu ani kilkudziesięciu kategorii. Wystarczą trzy liczby: ile idzie na potrzeby, ile na przyjemności i ile odkładasz.
Zasadę spopularyzowały Elizabeth Warren i Amelia Warren Tyagi w książce „All Your Worth” z 2005 roku. Od tego czasu stała się jedną z najczęściej polecanych metod dla osób, które dopiero zaczynają prowadzić budżet.
Na czym polega
Miesięczne wpływy — to, co faktycznie trafia na konto, czyli „na rękę” — dzielisz na trzy części:
- 50% na potrzeby — wydatki, których nie da się uniknąć: czynsz albo rata kredytu, rachunki, podstawowe zakupy spożywcze, dojazdy, leki, ubezpieczenia.
- 30% na przyjemności — wszystko, bez czego da się żyć: restauracje, rozrywka, subskrypcje, hobby, wyjazdy, zakupy „bo mi się podoba”.
- 20% na oszczędności — odkładanie na większe wydatki i na czarną godzinę oraz nadpłata długów, jeśli je masz.
Przykład z okrągłymi liczbami: przy wpływach 6000 zł miesięcznie wychodzi 3000 zł na potrzeby, 1800 zł na przyjemności i 1200 zł na oszczędności.
Co jest potrzebą, a co przyjemnością
Granica nie zawsze jest oczywista. Pomaga jedno pytanie: czy musiałbym to zapłacić, nawet gdyby w domu było znacznie mniej pieniędzy?
- Zakupy spożywcze to potrzeba, ale kolacja w restauracji i jedzenie z dowozem — przyjemność.
- Internet i telefon to potrzeba, a trzecia platforma z filmami — przyjemność.
- Dojazd do pracy to potrzeba, a nowszy samochód, niż jest konieczny — częściowo przyjemność.
Nie musisz dzielić każdego wydatku na części. Wystarczy przypisać każdą kategorię do jednej grupy według tego, co w niej przeważa.
Policz, jak jest teraz
Zanim cokolwiek zmienisz, sprawdź, jak wyglądają Twoje proporcje dziś:
- Weź historię konta z ostatnich 3 miesięcy — jeden miesiąc bywa nietypowy.
- Pogrupuj wydatki w kategorie, a kategorie przypisz do potrzeb albo przyjemności.
- Policz średnią miesięczną dla każdej grupy i podziel ją przez średnie wpływy.
- Oszczędności to reszta: to, co odłożyłeś, plus to, co zostało na koncie.
Ręcznie zajmuje to sporo czasu. Program do budżetu, który wczytuje plik z historią konta i sam układa wydatki w kategorie, robi to za Ciebie — o tym niżej.
Co, jeśli proporcje się nie zgadzają
Prawie nikomu nie wychodzi idealne 50/30/20 — i nie musi. To kierunek, a nie przepis.
- Potrzeby powyżej 50% to w Polsce częsta sytuacja, zwłaszcza przy wynajmie albo kredycie w dużym mieście. Wtedy uczciwszym wzorem jest na przykład 60/20/20 albo 70/20/10. Ważne, żeby oszczędności nie spadły do zera.
- Zacznij od stałych opłat. Abonamenty, ubezpieczenia i subskrypcje płacisz co miesiąc, często bez zastanowienia — jedna zmiana działa potem przez cały rok. Jak je znaleźć w historii konta, piszemy w poradniku Stałe opłaty i subskrypcje.
- Odkładaj na początku miesiąca, nie na końcu. Jeśli oszczędności to „to, co zostanie”, zwykle zostaje niewiele. Ustal kwotę i przelej ją zaraz po wypłacie.
Gdzie trzymać 20%
Oszczędności najłatwiej utrzymać, gdy mają konkretne cele. Część może iść na poduszkę na nieprzewidziane wydatki, a część na rzeczy, o których wiesz z wyprzedzeniem: wakacje, prezenty, roczne ubezpieczenie samochodu. Taki podział opisujemy w poradniku Fundusze w budżecie domowym.
50/30/20 w Sumetio
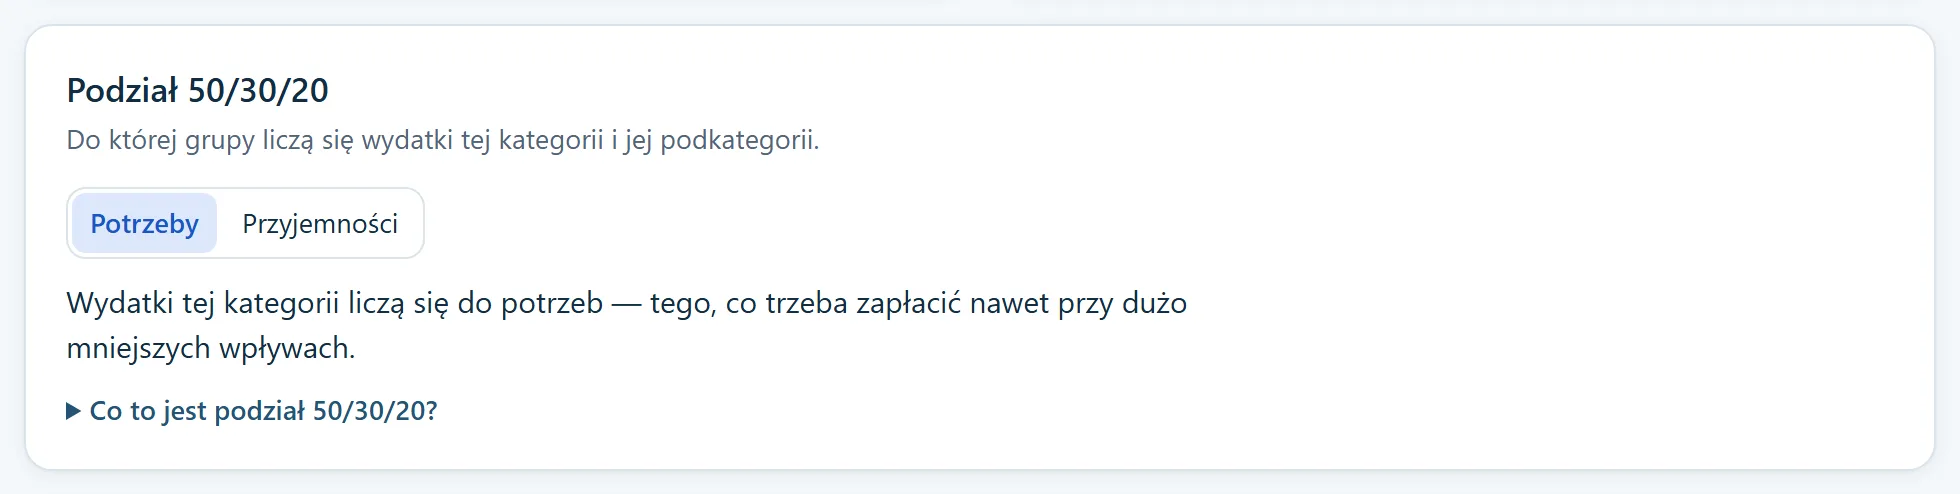
Sumetio liczy ten podział samo. Wczytuje plik z historią konta z banku, układa wydatki w kategorie, a każda kategoria główna należy do potrzeb albo do przyjemności. Program przypisuje je od razu — na przykład żywność, mieszkanie, rachunki, transport i zdrowie to potrzeby, a restauracje, rozrywka, podróże i prezenty to przyjemności. Zmienisz to na stronie kategorii, w karcie „Podział 50/30/20”. Podkategorie liczą się tak jak ich kategoria główna.
W planie miesiąca, w „Zaplanuj budżet”, pasek „Na co idą wpływy” pokazuje potrzeby, przyjemności, wpłaty do funduszy i to, co zostaje. Pod nim stoi, jaką część wpływów stanowi każda grupa, obok wzoru — na przykład „Potrzeby to 46% wpływów (wzór: 50%)”. Oszczędności to w Sumetio wpłaty do funduszy i to, co zostaje.
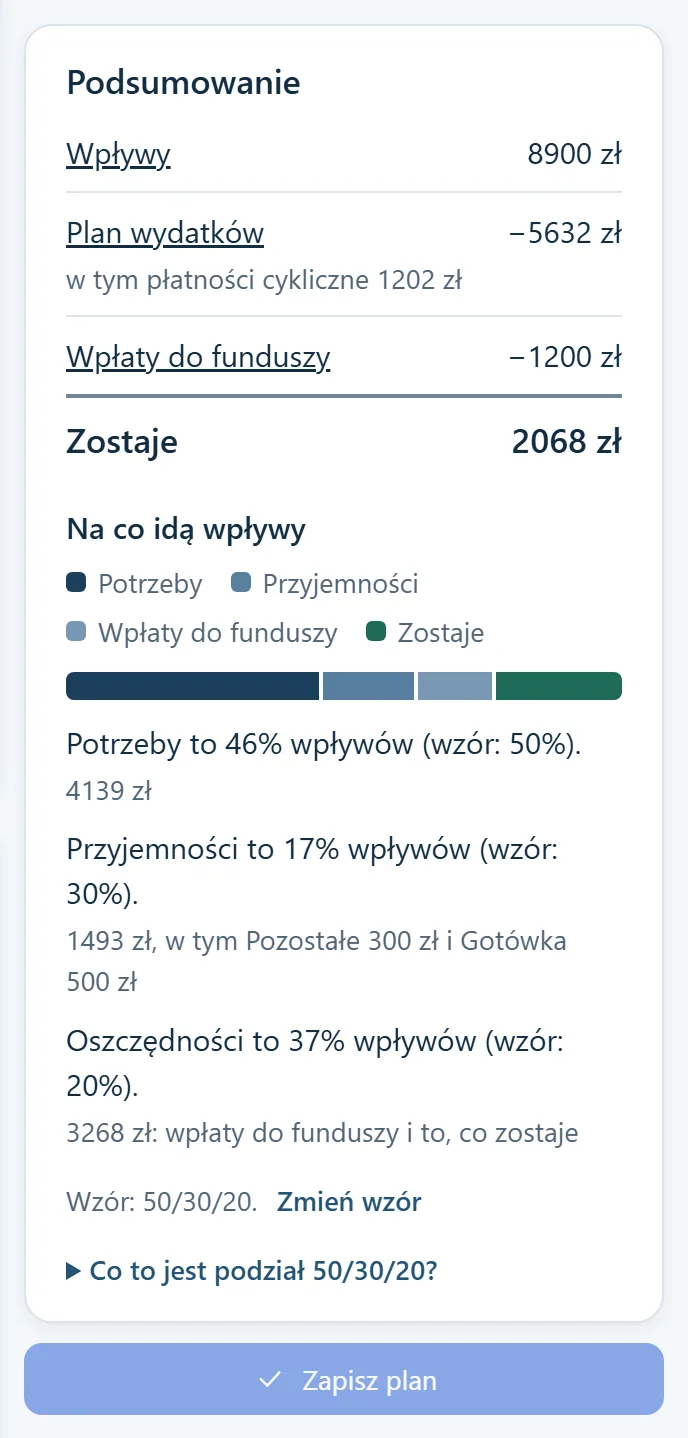
- Wzór zmienisz przyciskiem „Zmień wzór”: 50/30/20, 60/20/20, 70/20/10 albo własny. Jeśli przy Twoich stałych kosztach 50% na potrzeby jest nierealne, ustaw wzór, który da się utrzymać.
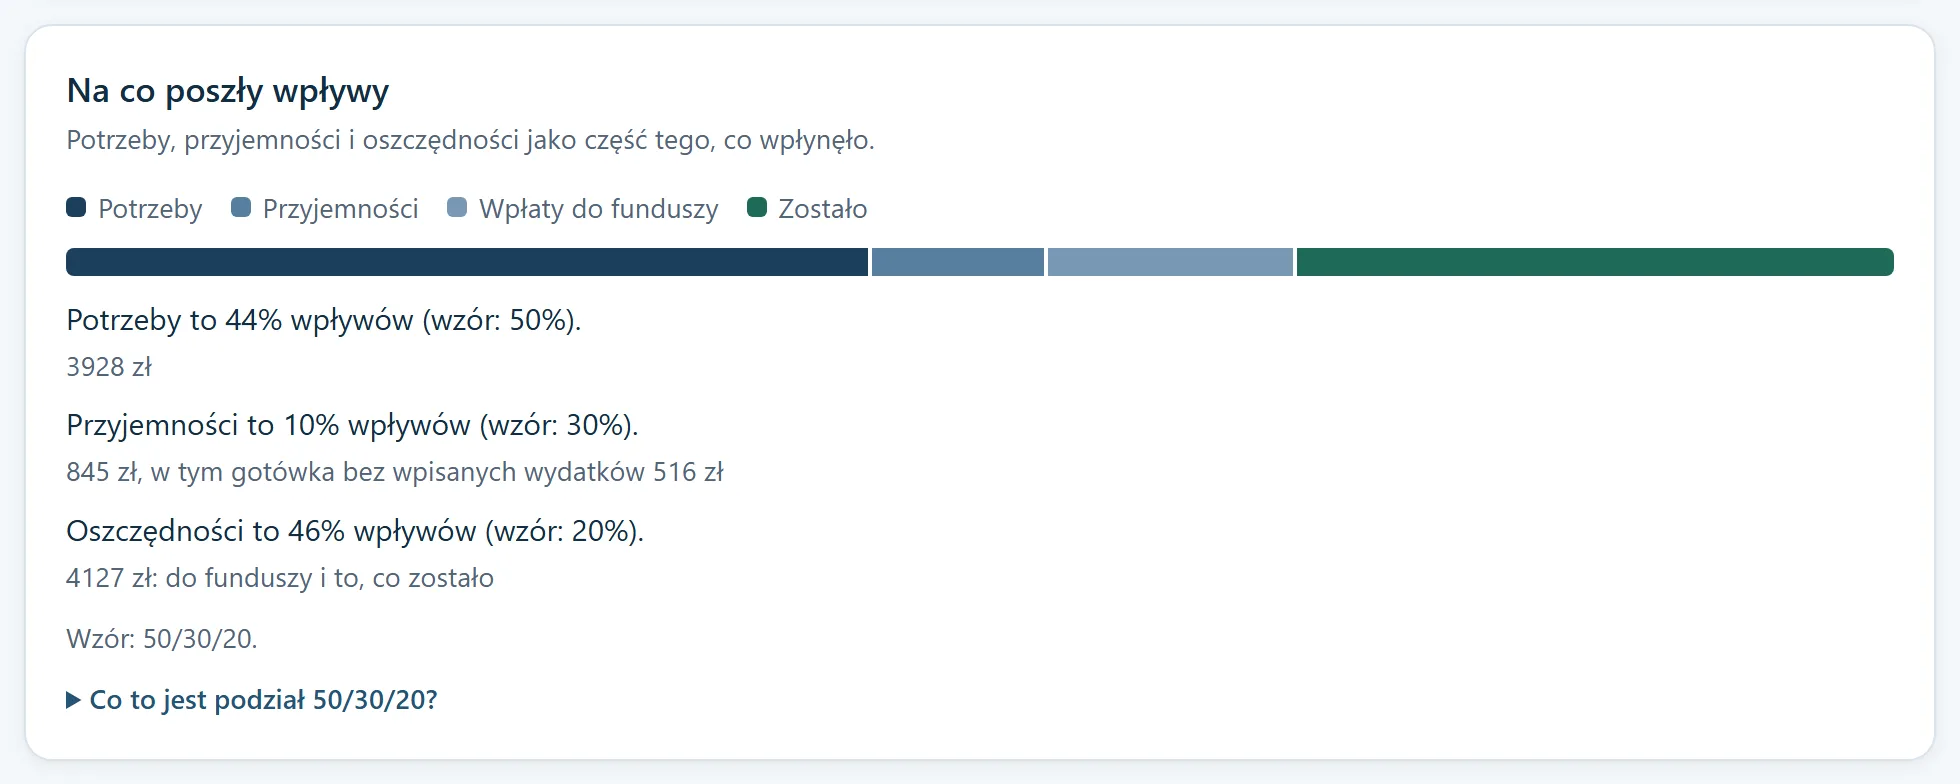
- Raport miesiąca pokazuje ten sam podział dla tego, co naprawdę wpłynęło i zostało wydane — w karcie „Na co poszły wpływy”. Tak sprawdzisz, czy miesiąc poszedł zgodnie z planem.
- Zakupy z kilku kategorii — na przykład jedzenie i kosmetyki na jednym paragonie — możesz podzielić, a każda część policzy się do grupy swojej kategorii.
Jeśli dopiero zaczynasz, przejdź najpierw Pierwsze 15 minut z Sumetio — po kwadransie będziesz mieć plan miesiąca, a z nim pierwsze proporcje.