Fundusze w budżecie domowym — jak odkładać na większe wydatki
Duże wydatki rzadko są niespodzianką — zwykle wiadomo o nich z wyprzedzeniem. Fundusz rozkłada je na równe miesięczne wpłaty, więc miesiąc, w którym płacisz, wygląda jak każdy inny.
Budżet miesiąca najczęściej psują nie codzienne zakupy, tylko wydatki, które przychodzą raz na jakiś czas: wakacje, prezenty na święta, roczne ubezpieczenie samochodu, wyprawka do szkoły. Miesiąc, w którym płacisz, wygląda wtedy jak katastrofa, choć o tym wydatku wiadomo było od dawna.
Rozwiązanie jest proste: odkładaj na takie wydatki po trochu co miesiąc, osobno dla każdego celu. Tak działają fundusze (w poradnikach finansowych nazywane też funduszami celowymi).
Czym jest fundusz
Fundusz to pula pieniędzy odłożonych na jeden cel. Co miesiąc wpłacasz do niego stałą kwotę, a gdy przychodzi duży wydatek, płaci go fundusz — nie budżet bieżącego miesiąca.
Przykład: wakacje kosztują ok. 4200 zł rocznie. Wpłacasz do funduszu „Wakacje” 350 zł miesięcznie. W lipcu płacisz za wyjazd 4200 zł, ale budżet lipca się nie zmienia — pieniądze na to czekały w funduszu.
Fundusz nie jest osobnym kontem w banku. Pieniądze leżą tam, gdzie zawsze — na koncie, na oszczędnościach albo w gotówce. Sumetio pamięta tylko, ile z nich jest już przeznaczone na konkretne cele.
Na co warto założyć fundusz
- Wakacje i wyjazdy — najczęstszy powód, dla którego lipiec i sierpień „nie wychodzą”.
- Prezenty — święta, urodziny, komunie i śluby.
- Roczne opłaty — ubezpieczenie samochodu i mieszkania, przegląd, abonamenty płacone raz w roku (jak je wszystkie znaleźć, opisuje poradnik Stałe opłaty i subskrypcje).
- Szkoła i zajęcia dzieci — wyprawka we wrześniu, opłaty za semestr.
- Ubrania — zwykle kupowane zrywami, np. przed zimą.
- Podatki płacone kwartalnie — jeśli prowadzisz działalność, wpłacaj co miesiąc jedną trzecią kwoty kwartału.
- Większe cele — nowy samochód, remont, wkład własny.
Fundusz może płacić wydatki wybranych kategorii (np. „Podróże” z funduszu „Wakacje”) albo tylko zbierać pieniądze na cel, bez kategorii — tak działa np. odkładanie na nowy samochód.
Fundusz na wydatki nieregularne
Fundusz nie musi czekać na jeden duży wydatek. Dobrze sprawdza się też przy wydatkach, które co miesiąc wyglądają inaczej: ubrania, rozrywka, książki, drobne naprawy w domu.
Przykład: na ubrania odkładasz 150 zł miesięcznie. We wrześniu kupujesz buty za 120 zł, w październiku nic, a w listopadzie kurtkę za 300 zł. Wszystkie trzy zakupy płaci fundusz, więc budżet każdego z tych miesięcy wygląda tak samo — a w funduszu zostaje jeszcze 30 zł.
Z takim funduszem możesz:
- wydawać na bieżąco — co miesiąc mniej więcej tyle, ile wpłacasz, np. kino albo książka;
- zbierać przez kilka miesięcy — i kupić coś większego na raz, np. porządny płaszcz albo bilety na koncert;
- raz wydać więcej, raz mniej — saldo funduszu pokaże, ile jeszcze możesz wydać na ten cel.
Saldo działa wtedy jak limit na całą kategorię: dopóki jest powyżej zera, mieścisz się w tym, co odłożone.
Krok 1. Utwórz fundusz
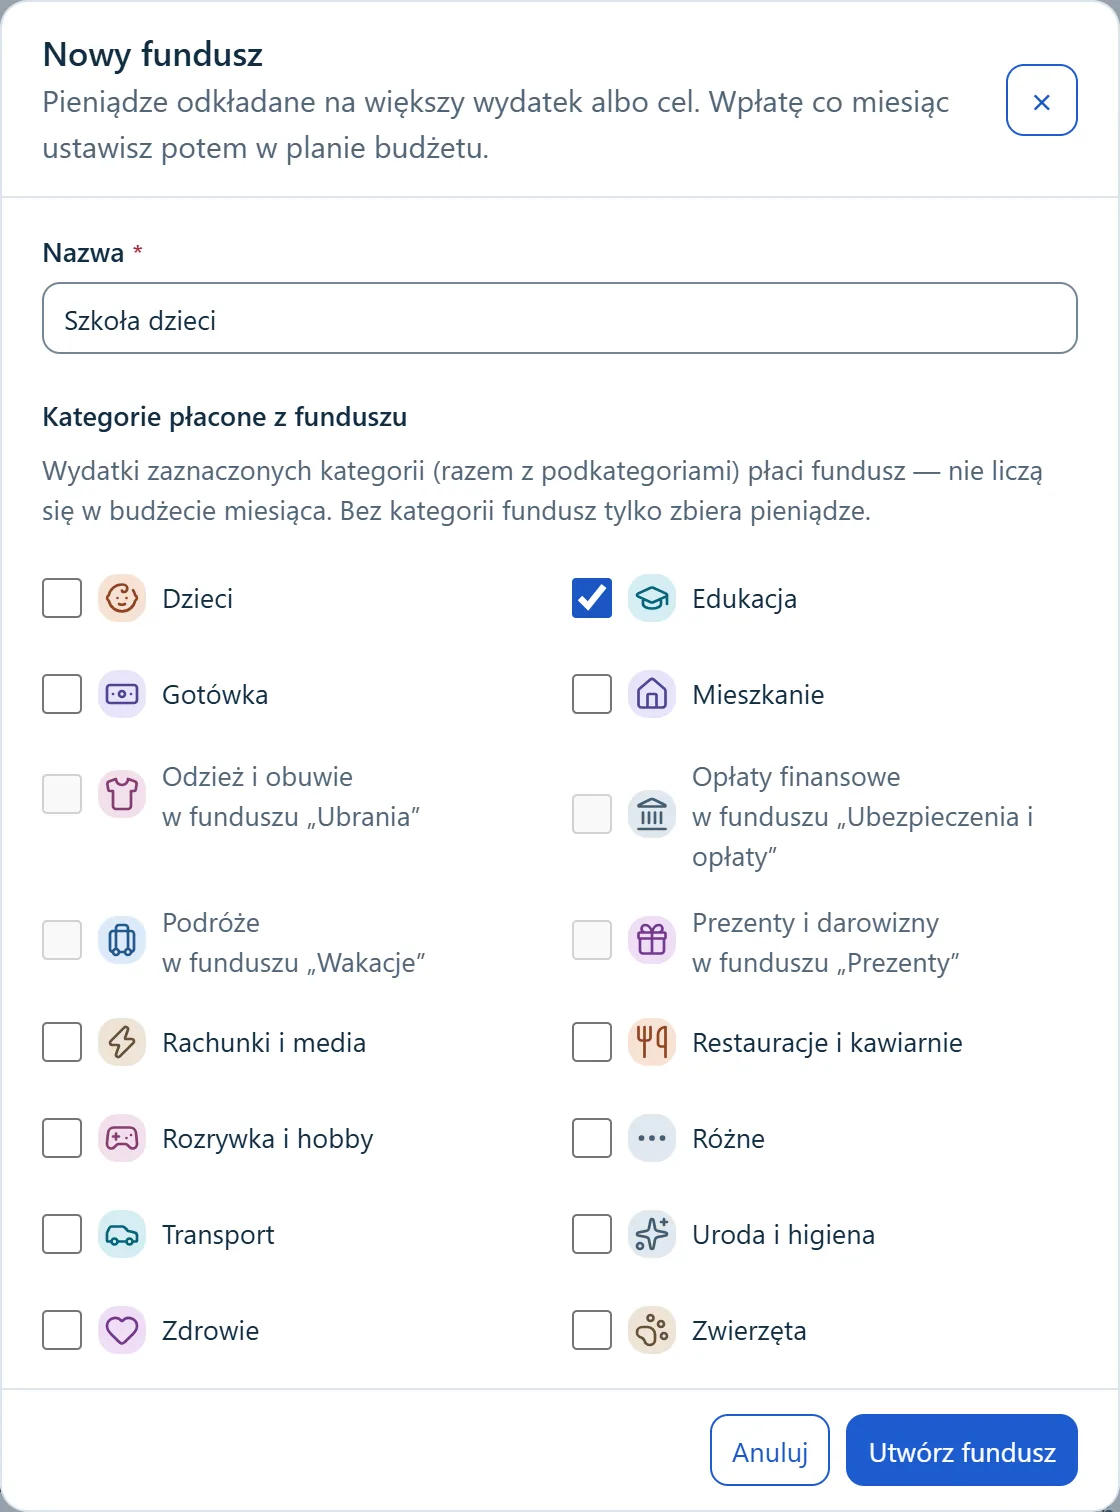
W zakładce Fundusze wybierz Nowy fundusz. Wpisz nazwę i zaznacz kategorie, które ma płacić fundusz. Ich wydatki przestaną się liczyć w budżecie miesiąca — będą schodzić z salda funduszu.
Niżej w tym samym oknie są jeszcze trzy pola:
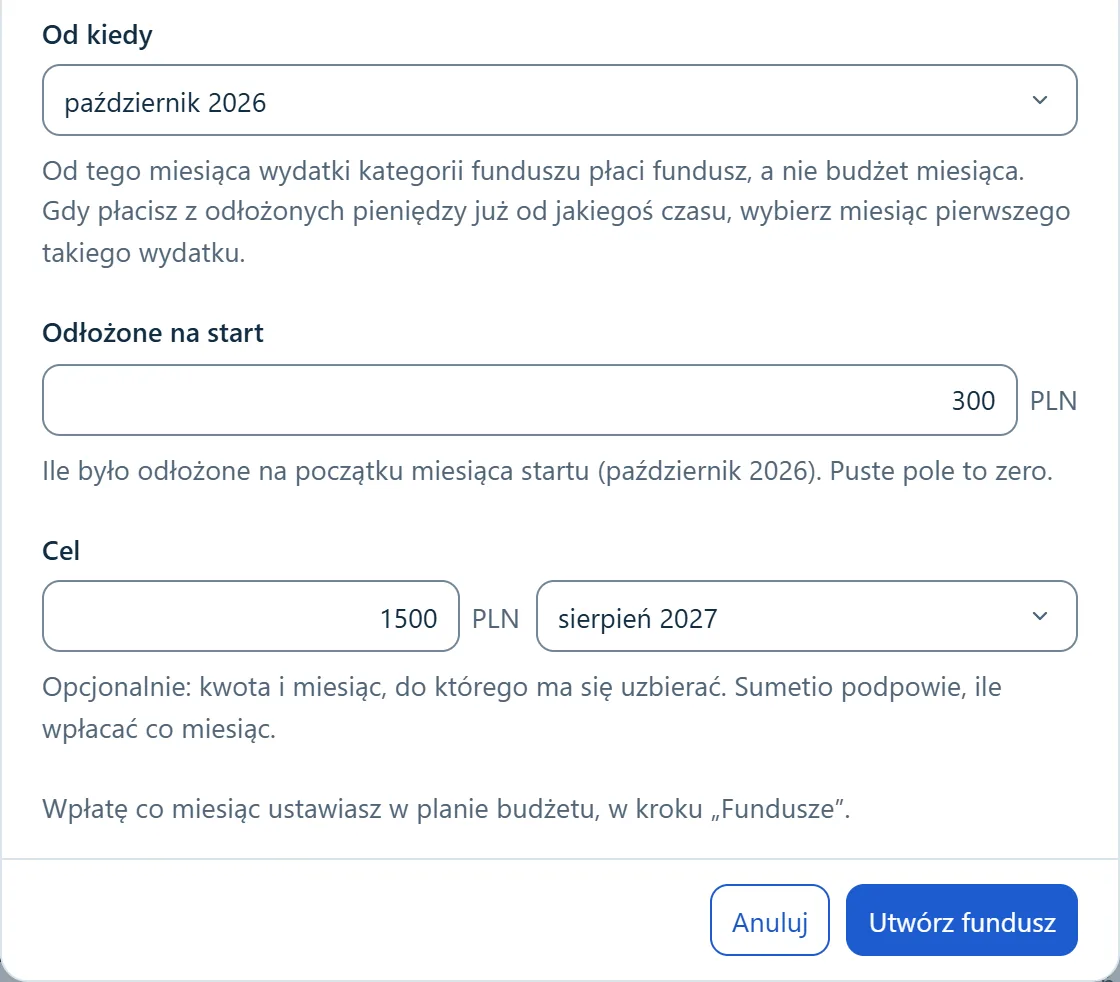
- Od kiedy — miesiąc, od którego działa fundusz. Jeśli płacisz z odłożonych pieniędzy już od jakiegoś czasu, wybierz miesiąc pierwszego takiego wydatku.
- Odłożone na start — ile masz już odłożone na ten cel. Puste pole oznacza zero.
- Cel — kwota i miesiąc, do którego ma się uzbierać (opcjonalnie). Sumetio podpowie, ile wpłacać co miesiąc.
Krok 2. Ustaw wpłatę co miesiąc
Wpłata do funduszu jest częścią planu budżetu. Otwórz Zaplanuj budżet (albo kliknij Zmień w planie przy funduszu) i przejdź do kroku Fundusze. Wpisz, ile co miesiąc ma trafiać do każdego funduszu.
Przy funduszu z celem zobaczysz podpowiedź „Aby zdążyć: … miesięcznie” — kliknij ją, a kwota wpisze się sama. Na koniec wybierz Zapisz plan.
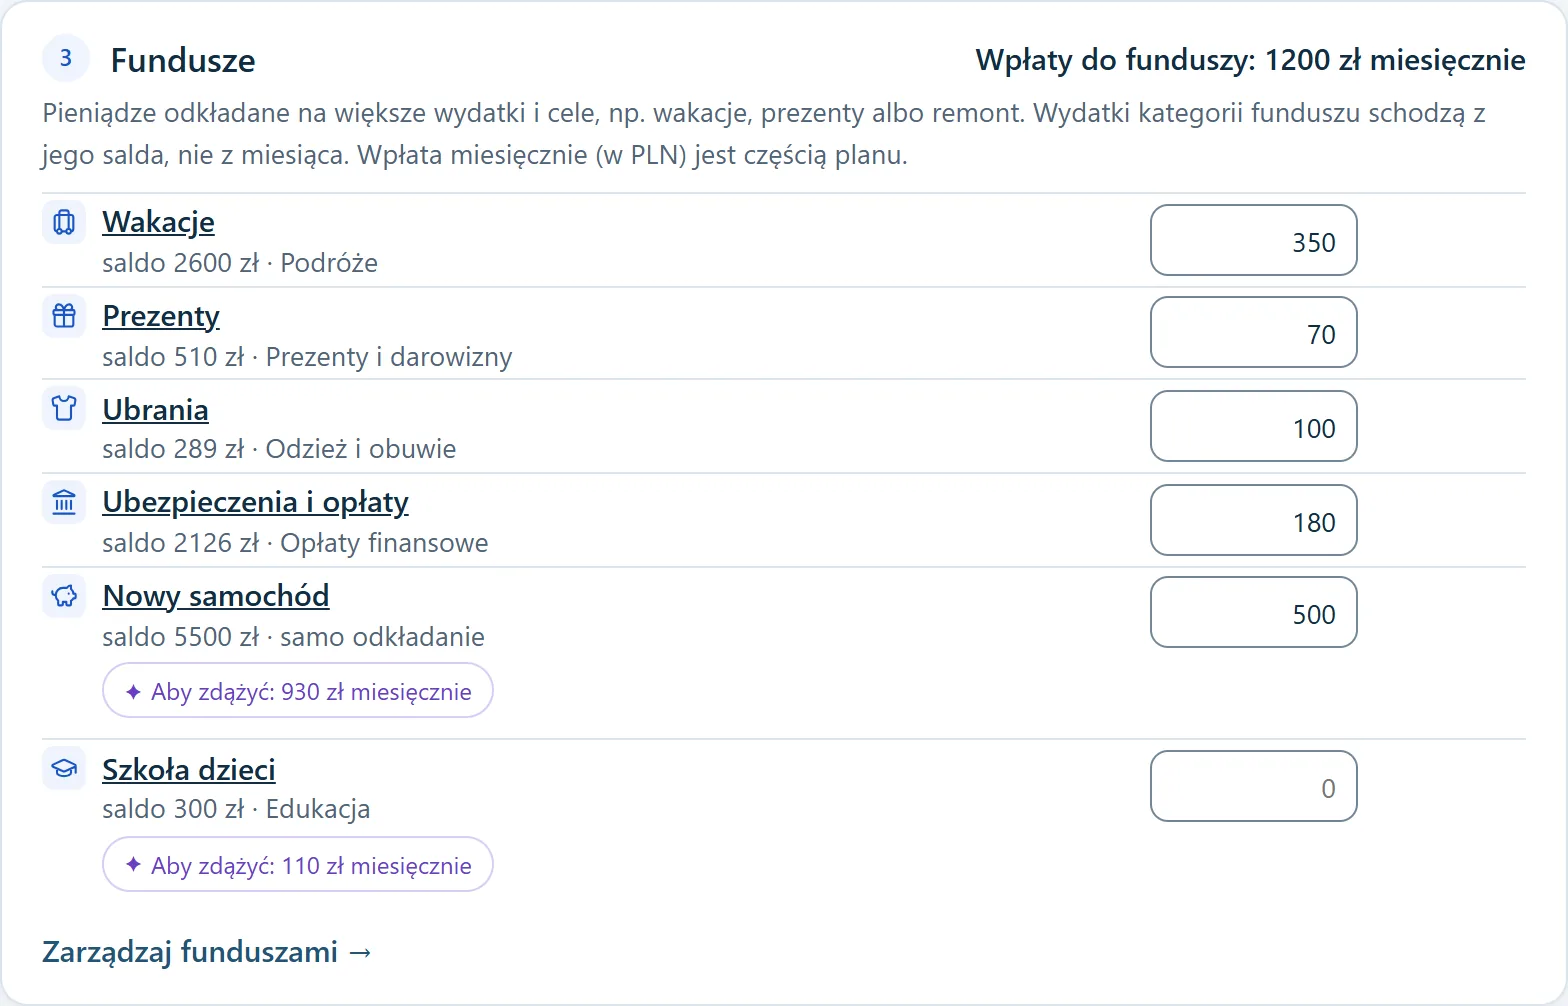
Wpłaty zmniejszają to, co zostaje z miesiąca: wpływy − plan wydatków − wpłaty do funduszy = zostaje. Dzięki temu od razu widzisz, czy stać Cię na odkładanie w takiej wysokości.
Krok 3. Płać z funduszu — Sumetio robi to samo
Nie musisz niczego przenosić ręcznie. Gdy wczytasz wyciąg, wydatki z kategorii funduszu same zejdą z jego salda. W budżecie miesiąca się nie liczą — na kafelkach widać je obok, jako „z funduszy”. Na liście transakcji i w analizach zostają, bo to prawdziwe pieniądze, które wyszły z konta.
Wszystkie fundusze zobaczysz w zakładce Fundusze: ile w nich jest, ile co miesiąc do nich trafia i czy któremuś czegoś brakuje.
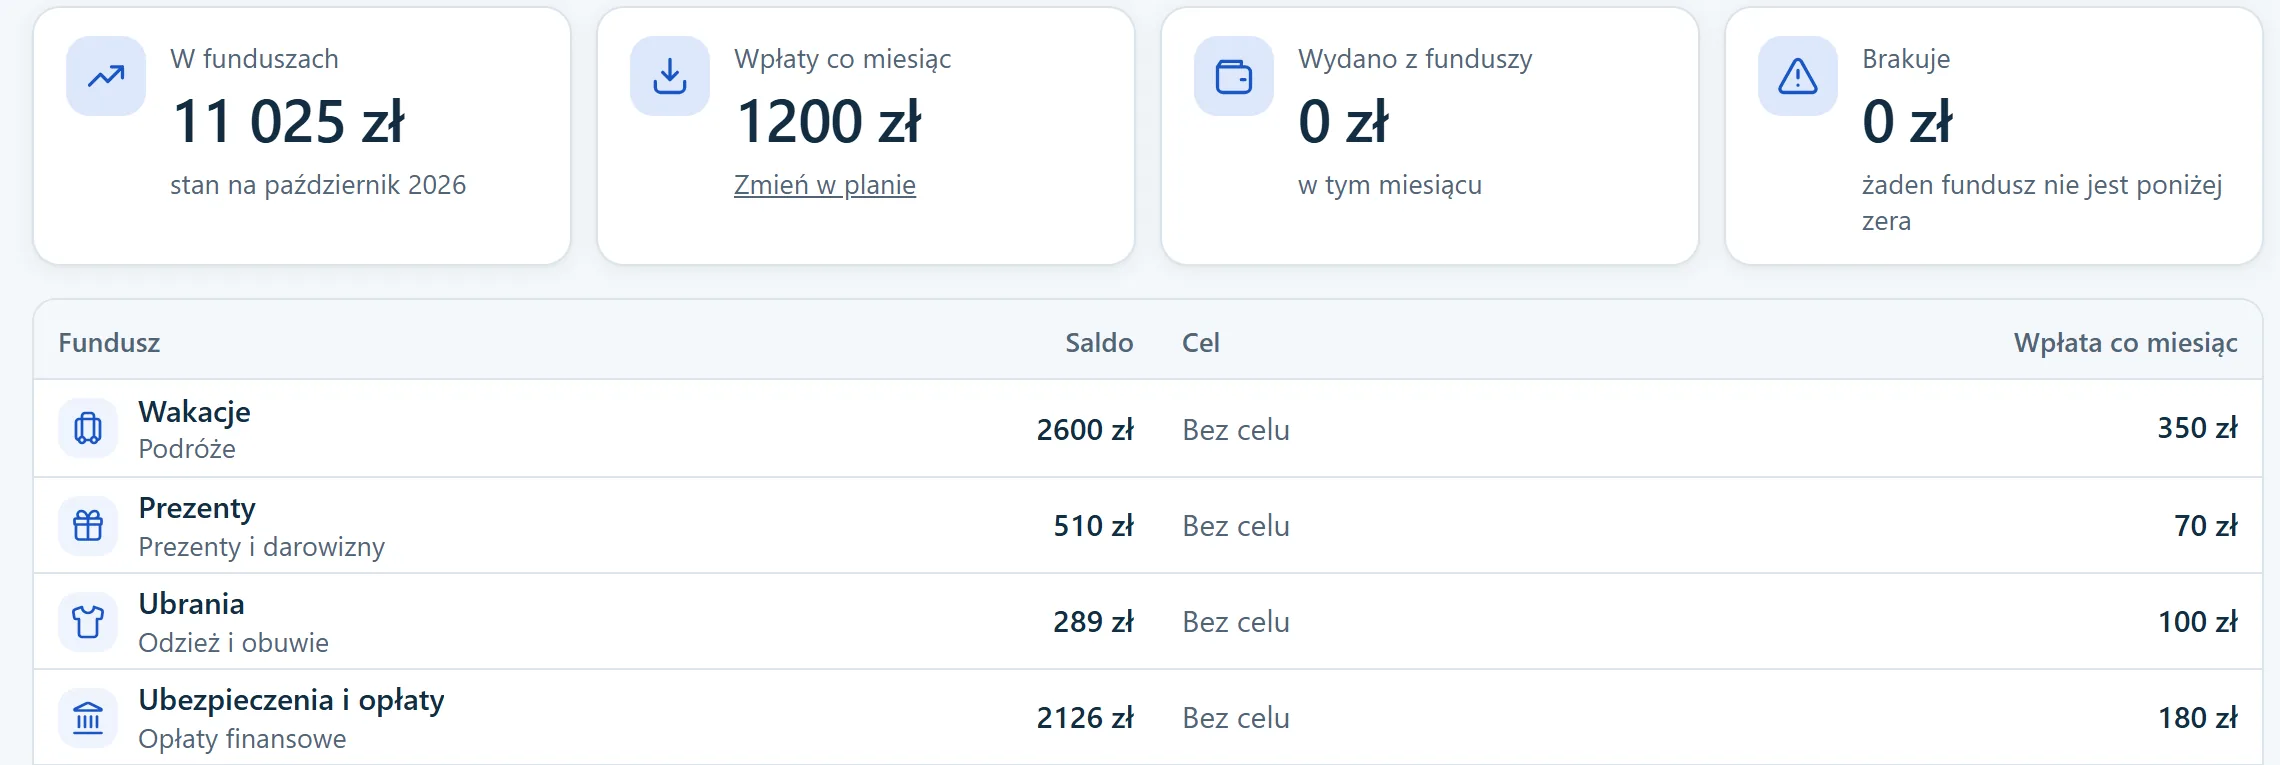
Po kliknięciu funduszu na liście otworzysz jego stronę: saldo, wpłatę, cel, wydatki w tym miesiącu i wykres Miesiąc po miesiącu.
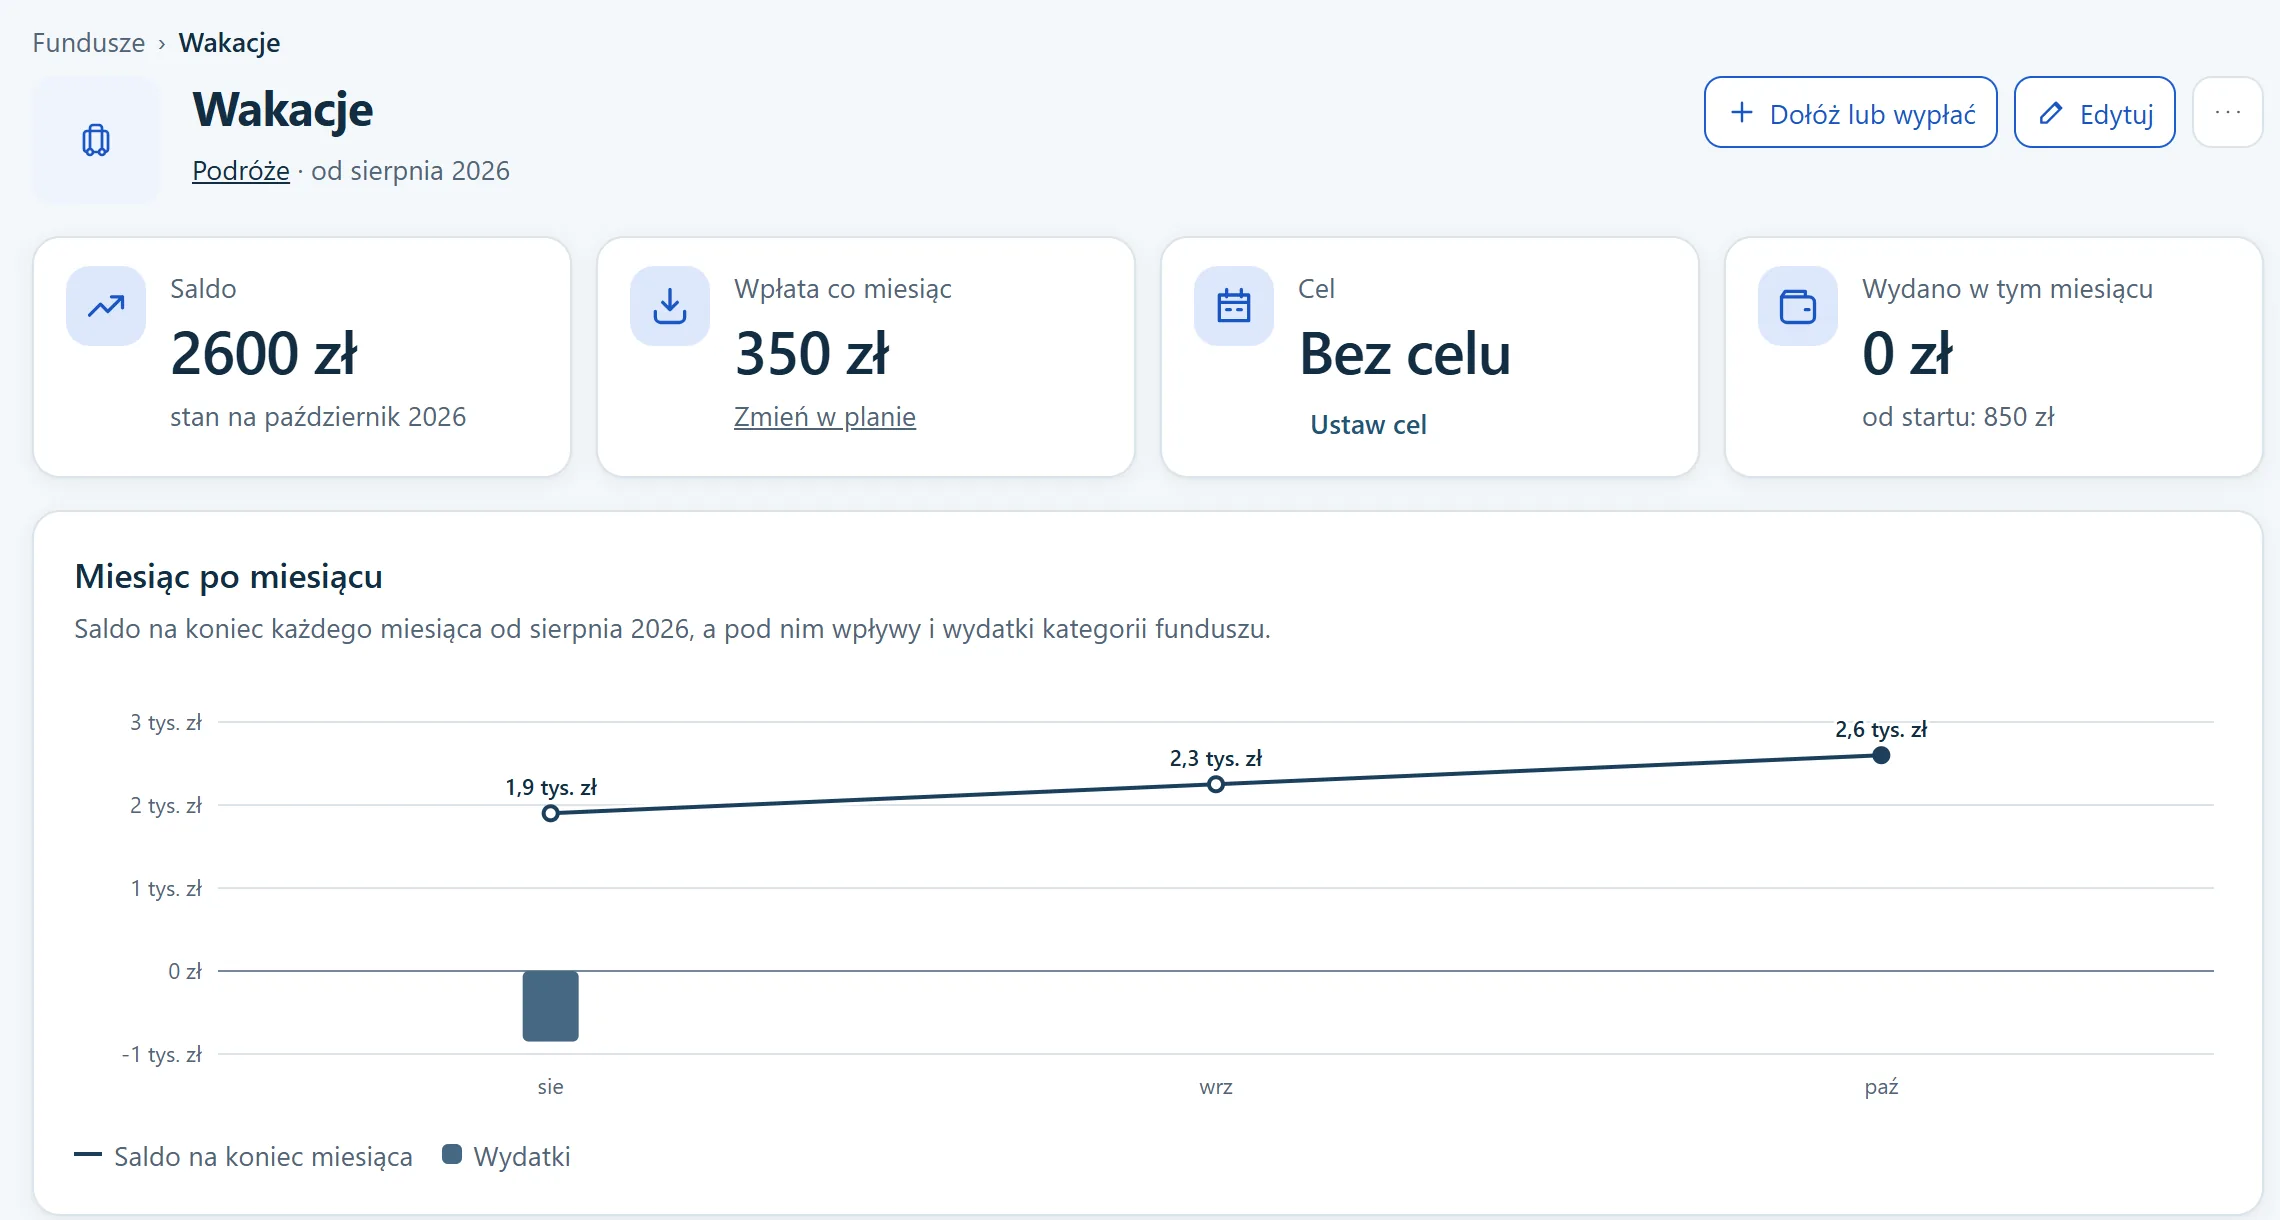
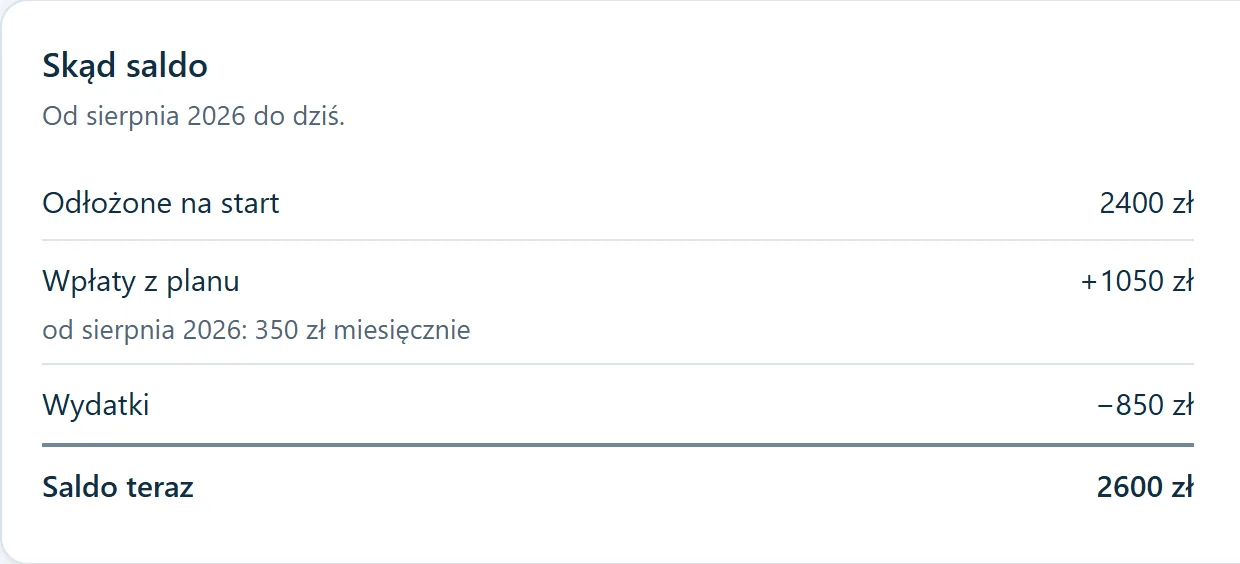
Niżej sekcja Skąd saldo rozpisuje kwotę na części — przydaje się, gdy saldo Cię zaskoczy. Zwroty, które wpłynęły do kategorii funduszu, mają tu własny wiersz.
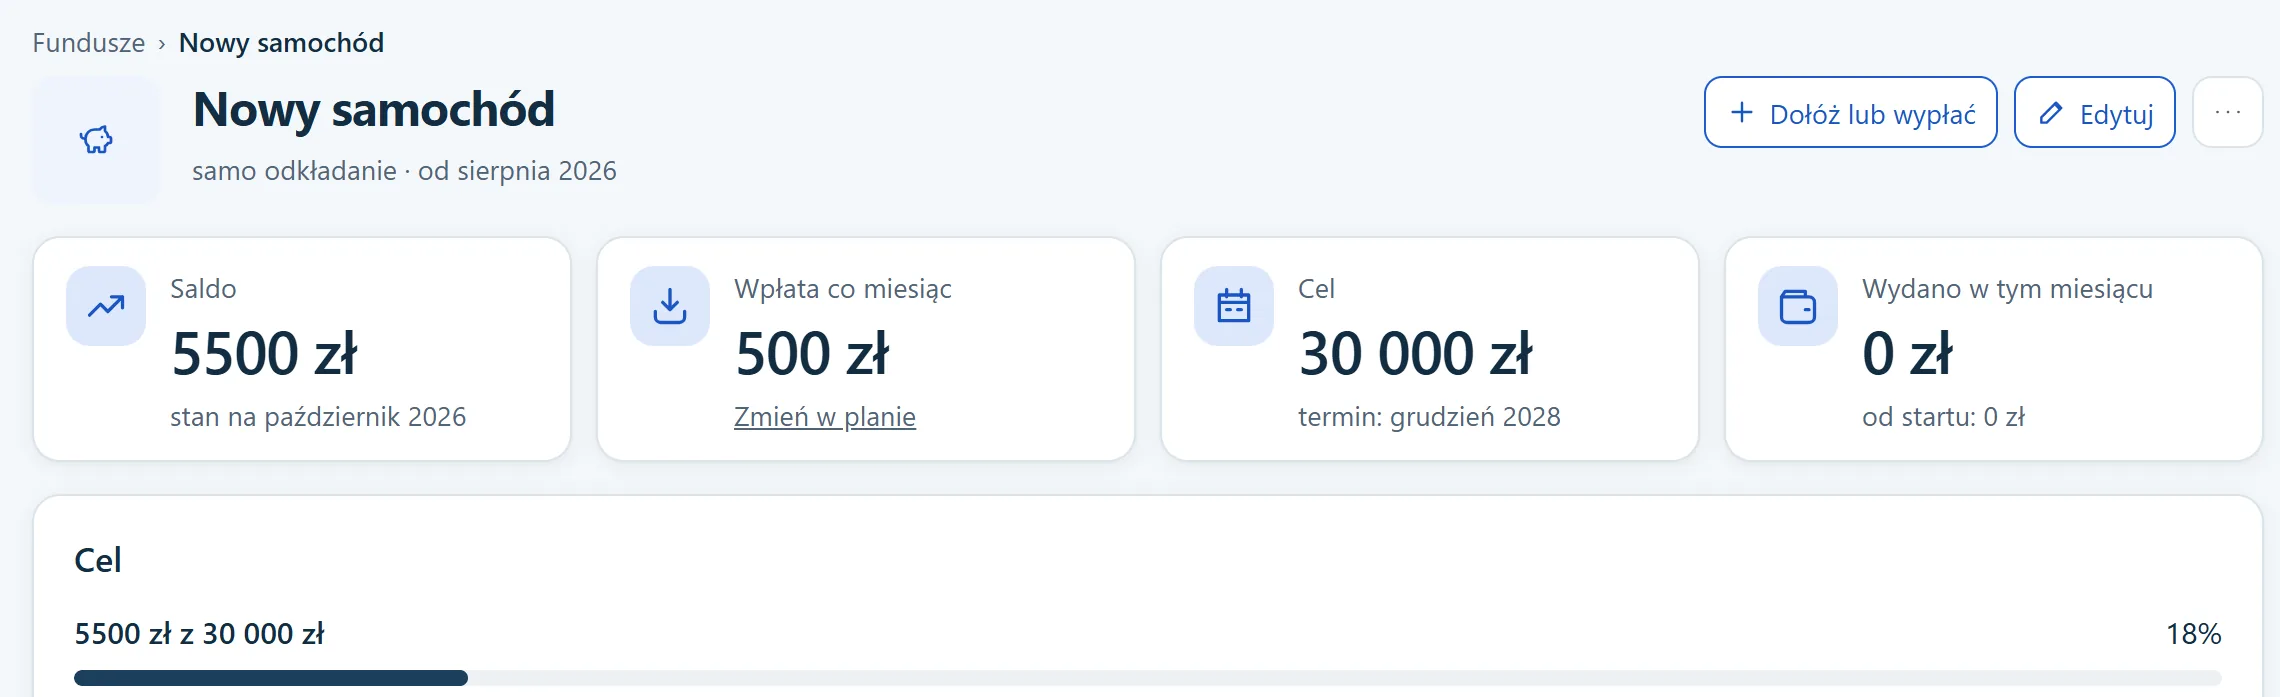
Jeśli fundusz ma cel, strona pokazuje pasek postępu i podpowiada, czy przy obecnej wpłacie zdążysz.
Krok 4. Dołóż, gdy coś zostanie
Premia, zwrot podatku, pieniądze z urodzin? Na stronie funduszu wybierz Dołóż lub wypłać. Saldo funduszu zmieni się od razu, a budżet miesiąca zostanie bez zmian. Wypłać działa odwrotnie — gdy zabierasz pieniądze z funduszu, np. na inny cel.
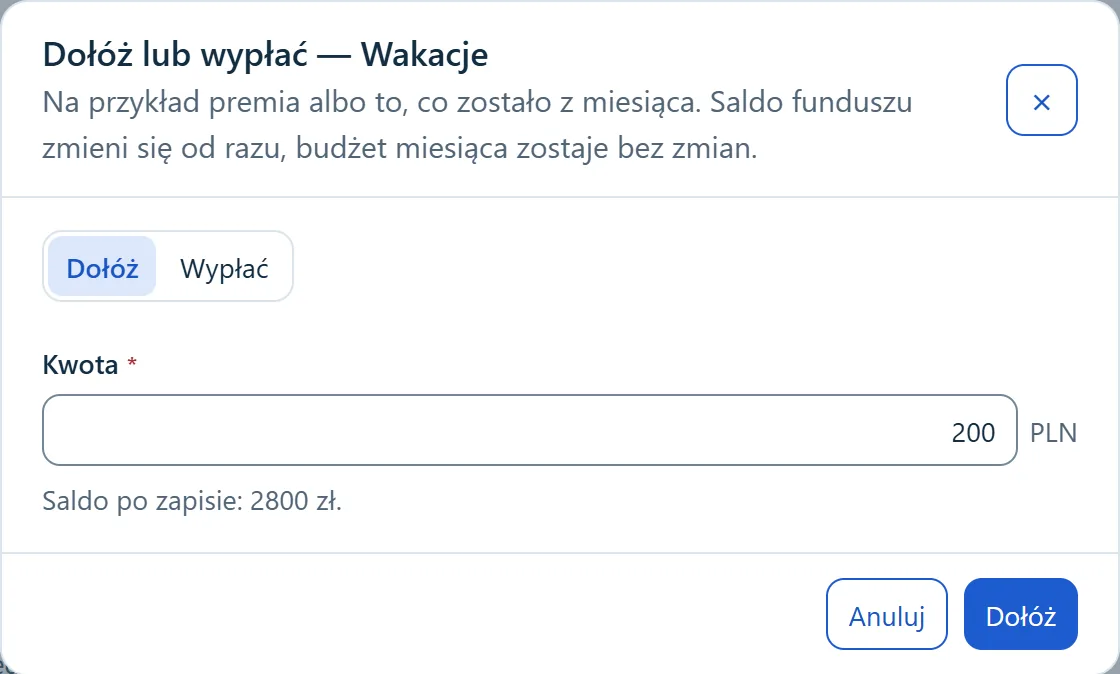
Po zakończonym miesiącu Sumetio samo zaproponuje dołożenie tego, co zostało. W zakładce Budżet, przy podsumowaniu minionego miesiąca, wybierz fundusz i kwotę.
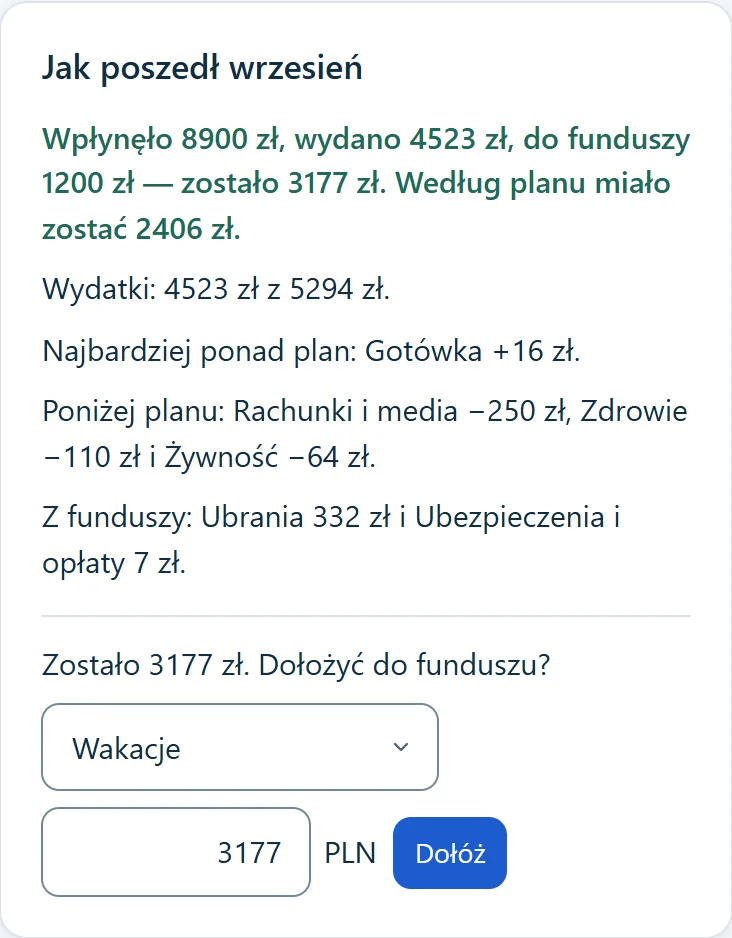
Sprawdź, czy pieniądze się zgadzają
Skoro fundusz nie jest osobnym kontem, warto czasem sprawdzić, czy pieniądze na wszystkie cele naprawdę są. Służy do tego karta Gdzie są Twoje pieniądze w zakładce Fundusze. Wpisz, ile masz razem — na wszystkich kontach, w oszczędnościach i w gotówce — a Sumetio policzy:
masz − w funduszach − na wydatki do końca miesiąca = wolne
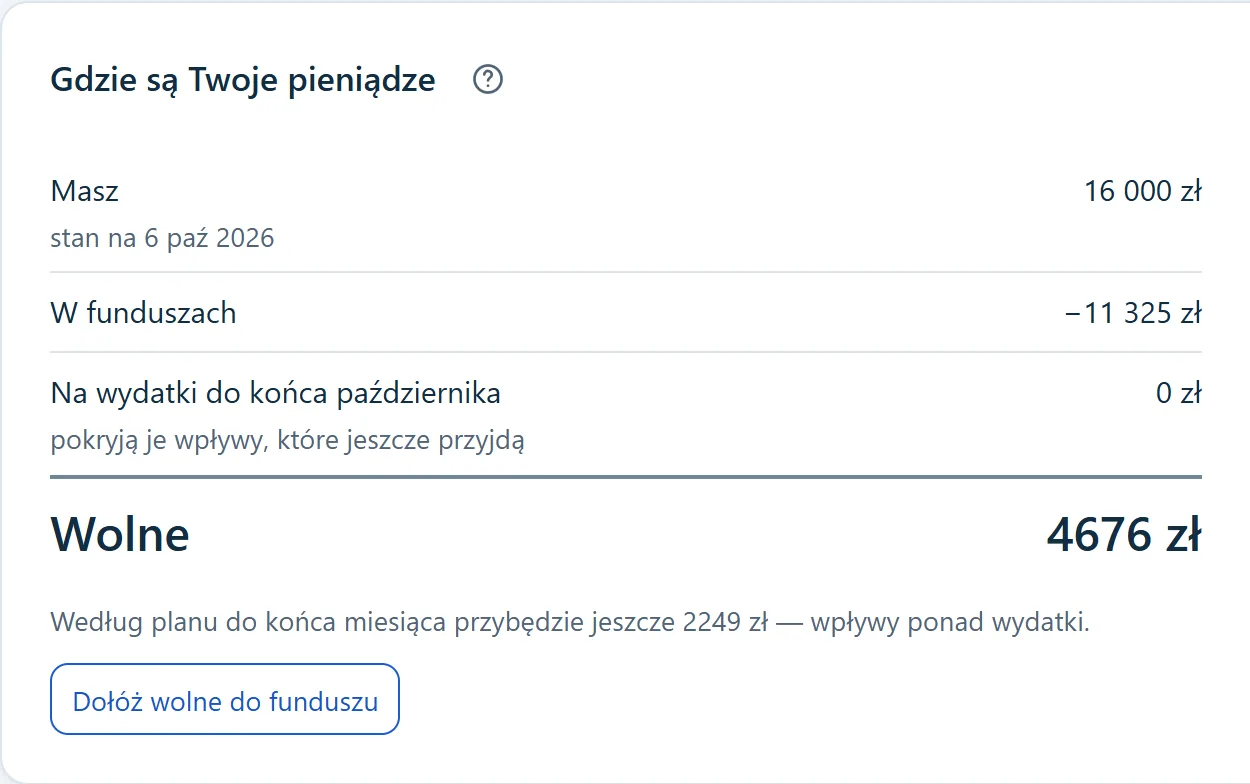
Gdy wyciąg z banku ma kolumnę salda, Sumetio podpowie stan konta. Wystarczy go wpisać raz w miesiącu albo po wczytaniu wyciągu.
Najczęstsze pytania
Co, jeśli wydam z funduszu więcej, niż w nim jest? Saldo spadnie poniżej zera, a fundusz pokaże, ile brakuje. Kolejne wpłaty to wyrównają — możesz też dołożyć brakującą kwotę od razu.
Czy wydatki z funduszy znikają z analiz? Nie. Na liście transakcji i w analizach zostają, bo to prawdziwe wydatki. Znikają tylko z planu miesiąca, żeby jeden drogi miesiąc nie wyglądał jak przekroczenie budżetu.
Czy muszę zakładać osobne konto w banku? Nie. Możesz trzymać pieniądze funduszy na koncie oszczędnościowym, ale nie musisz — karta „Gdzie są Twoje pieniądze” liczy wszystkie konta razem.
Mam już odłożone pieniądze na ten cel. Co z nimi? Wpisz je w polu „Odłożone na start” przy tworzeniu funduszu albo później, w jego ustawieniach („Edytuj”).
Płacę z odłożonych pieniędzy już od kilku miesięcy. Ustaw „Od kiedy” na miesiąc pierwszego takiego wydatku. Starsze wydatki tej kategorii zejdą wtedy z salda funduszu, a nie z budżetów tamtych miesięcy.
Ile funduszy założyć? Na początek dwa–trzy: na największe wydatki, które co roku psują Ci budżet. Lepiej mieć kilka funduszy, które naprawdę zasilasz, niż dziesięć pustych.