Koszty stałe w domu — ile kosztuje utrzymanie domu co miesiąc i jak to policzyć
Czynsz, rachunki, internet, ubezpieczenia — zanim kupisz cokolwiek dla przyjemności, te pieniądze są już wydane. Warto dokładnie wiedzieć, ile ich jest.
Koszty stałe to fundament budżetu domowego. Płacisz je co miesiąc, w podobnej wysokości, i nie da się ich szybko zmniejszyć. Dopiero to, co zostaje po nich, możesz realnie planować — dlatego od nich warto zacząć każdy budżet.
Co należy do kosztów stałych
Koszt stały to wydatek, który wraca regularnie, w zbliżonej kwocie, i którego nie zmienisz z dnia na dzień. Najczęściej:
- mieszkanie — czynsz, rata kredytu albo najem, opłaty administracyjne,
- media — prąd, gaz, woda, ogrzewanie, wywóz śmieci,
- łączność — internet, telefon, telewizja,
- transport — bilet miesięczny, rata za samochód, ubezpieczenie auta,
- ubezpieczenia — mieszkania, na życie, zdrowotne,
- dzieci — przedszkole, żłobek, stałe zajęcia,
- raty i spłaty — kredyty, zakupy na raty,
- abonamenty — platformy z filmami i muzyką, aplikacje, siłownia.
Do kosztów zmiennych należą natomiast jedzenie, paliwo, ubrania, restauracje i rozrywka — tu kwota zależy od Twoich decyzji w danym miesiącu.
Nie zapomnij o opłatach rocznych
Część kosztów stałych płacisz raz w roku albo raz na kwartał: ubezpieczenie samochodu, podatek od nieruchomości, przegląd techniczny, roczny abonament. W miesiącu, w którym przychodzą, rozbijają budżet, a przez resztę roku łatwo o nich zapomnieć.
Policz je jako koszt miesięczny: kwota roczna podzielona przez 12. Ubezpieczenie za 1200 zł rocznie to 100 zł miesięcznie — i tyle warto co miesiąc odkładać, żeby w dniu płatności pieniądze już czekały. Jak to zrobić, piszemy w poradniku Fundusze w budżecie domowym.
Jak policzyć swoje koszty stałe
- Weź historię konta z ostatnich 3 miesięcy — jeden miesiąc może być nietypowy.
- Wypisz wszystkie opłaty, które się powtarzają, z kwotą i tym, jak często przychodzą. Jak je szybko znaleźć, także te zapomniane, opisujemy w poradniku Stałe opłaty i subskrypcje.
- Opłaty roczne i kwartalne przelicz na miesiąc.
- Zsumuj.
Przykład z okrągłymi liczbami:
| Koszt | Miesięcznie |
|---|---|
| Czynsz | 800 zł |
| Media | 400 zł |
| Internet i telefon | 150 zł |
| Bilet miesięczny | 100 zł |
| Ubezpieczenia (1200 zł rocznie) | 100 zł |
| Przedszkole | 600 zł |
| Abonamenty | 100 zł |
| Razem | 2250 zł |
Jaka część wpływów to rozsądny poziom
Nie ma jednej liczby dla wszystkich — dużo zależy od miasta, mieszkania i wielkości rodziny. Pomocnym punktem odniesienia jest metoda 50/30/20: na wszystkie konieczne wydatki, czyli koszty stałe razem z jedzeniem, dobrze przeznaczać około połowy wpływów. Jeśli same koszty stałe zabierają więcej, budżet ma mało miejsca na nieprzewidziane wydatki i odkładanie — wtedy warto przyjrzeć się im najpierw.
Jak je obniżyć
Koszty stałe są trudne do zmiany, ale każda zmiana działa potem co miesiąc, bez żadnego wysiłku.
- Umowy z terminem — internet, telefon, ubezpieczenia. Przed końcem umowy porównaj oferty i zapytaj obecnego dostawcę o lepsze warunki.
- Abonamenty — przejrzyj je raz na kwartał. Te, z których nie korzystasz, wyłącz.
- Media — sprawdź taryfę i realne zużycie; kilka nawyków potrafi zmniejszyć rachunki.
- Opłaty roczne — przy odnowieniu ubezpieczenia sprawdź, czy zakres i cena nadal Ci odpowiadają.
Koszty stałe w Sumetio
Sumetio po wczytaniu pliku z historią konta samo wyszukuje płatności, które się powtarzają — czynsz, rachunki, abonamenty — i pozwala dodać je do płatności cyklicznych jednym kliknięciem. Potem pokazuje, kiedy przyjdzie następna, i zauważa, gdy oczekiwana płatność się nie pojawi albo przyjdzie w innej kwocie. Każda płatność liczy się w planie swojej kategorii, więc w planie miesiąca od razu widać, ile z budżetu jest już zajęte.
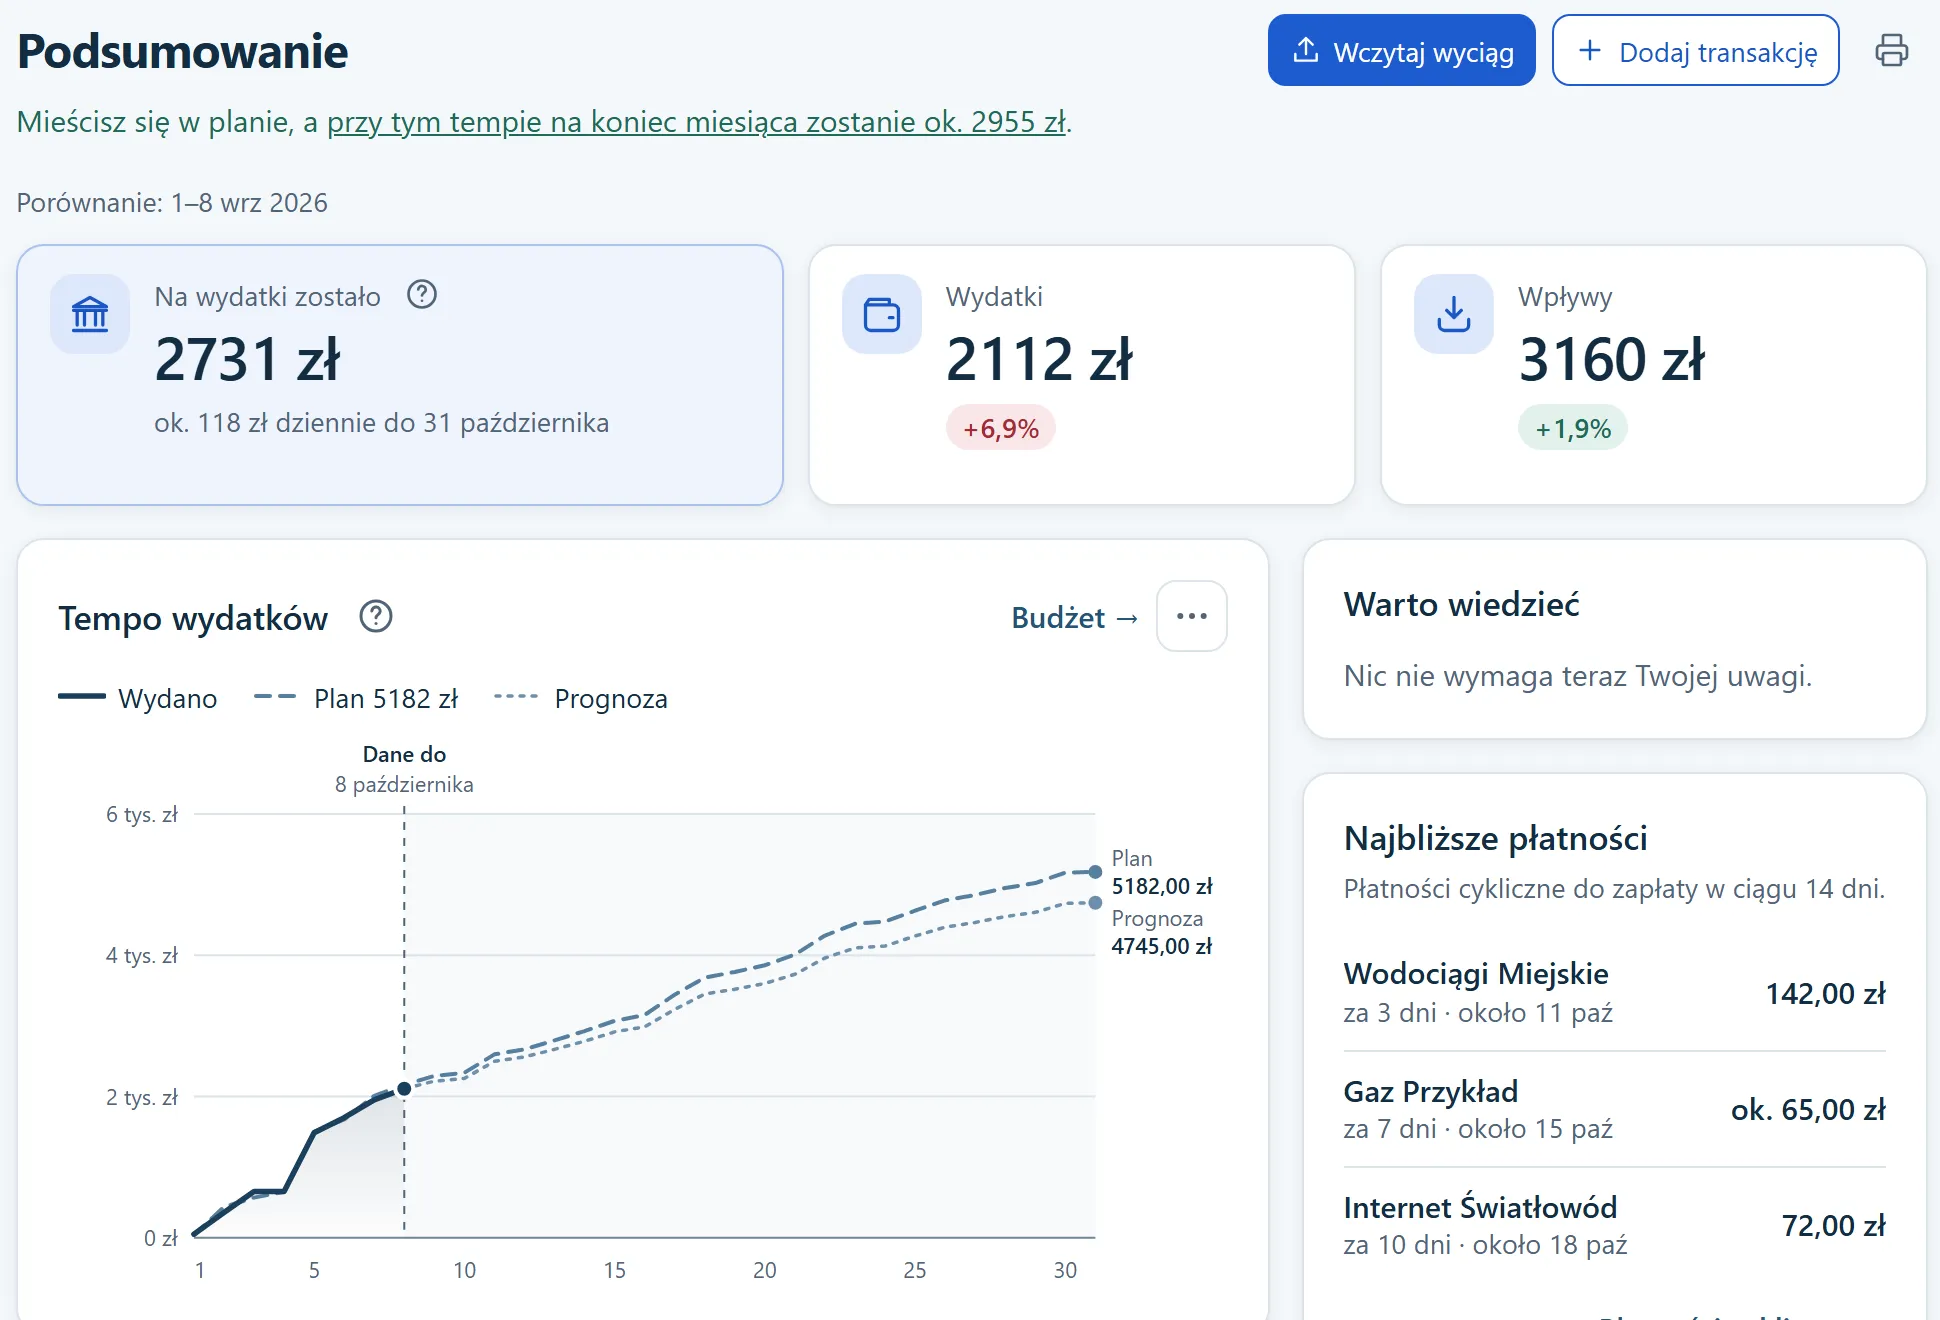
Opłaty roczne trzymasz w funduszu — co miesiąc trafia do niego część kwoty, a w miesiącu płatności wydatek schodzi z funduszu, a nie z budżetu miesiąca.
Jeśli dopiero zaczynasz z Sumetio, przejdź najpierw Pierwsze 15 minut z Sumetio.